
Fiscalité
Passer de la location nue à la LMNP : les étapes
Les étapes pour passer d'une location nue à la LMNP : mobilier, bail, SIRET, régime fiscal, CFE et première déclaration.
Passer de la location nue à la location meublée non professionnelle (LMNP) n'est pas un simple changement de libellé sur une annonce. Vous changez de catégorie fiscale (des revenus fonciers vers les BIC), de règles de bail et de formalités administratives. Ce guide décrit le parcours pratique pour un bailleur qui loue déjà, ou s'apprête à louer, un logement vide et envisage une location meublée de longue durée (résidence principale du locataire).
Ce texte ne constitue pas un conseil fiscal personnalisé. Les situations LMP, SCI, non-résident, meublé de tourisme, option déjà exercée au réel ou plus-value complexe appellent un expert-comptable ou un conseil juridique. Les chiffres et délais cités ici ont été relus sur les pages officielles le 10 novembre 2026 (Europe/Paris). Si une page a bougé après cette date, c'est la page relue qui prime.
Location nue ou location meublée : ce qui change vraiment
En location nue, les loyers relèvent des revenus fonciers. En location meublée, ils relèvent des bénéfices industriels et commerciaux (BIC). Vous ne pouvez pas les regrouper dans la même case de déclaration : un logement nu et un logement meublé coexistent dans deux catégories distinctes.
Sur le plan du bail (logement destiné à la résidence principale du locataire), la loi du 6 juillet 1989 et la fiche service-public F1165 (vérifiée le 6 mars 2026) fixent des écarts de durée, de dépôt de garantie et de préavis. Le tableau suivant résume les points utiles pour un bailleur qui bascule.
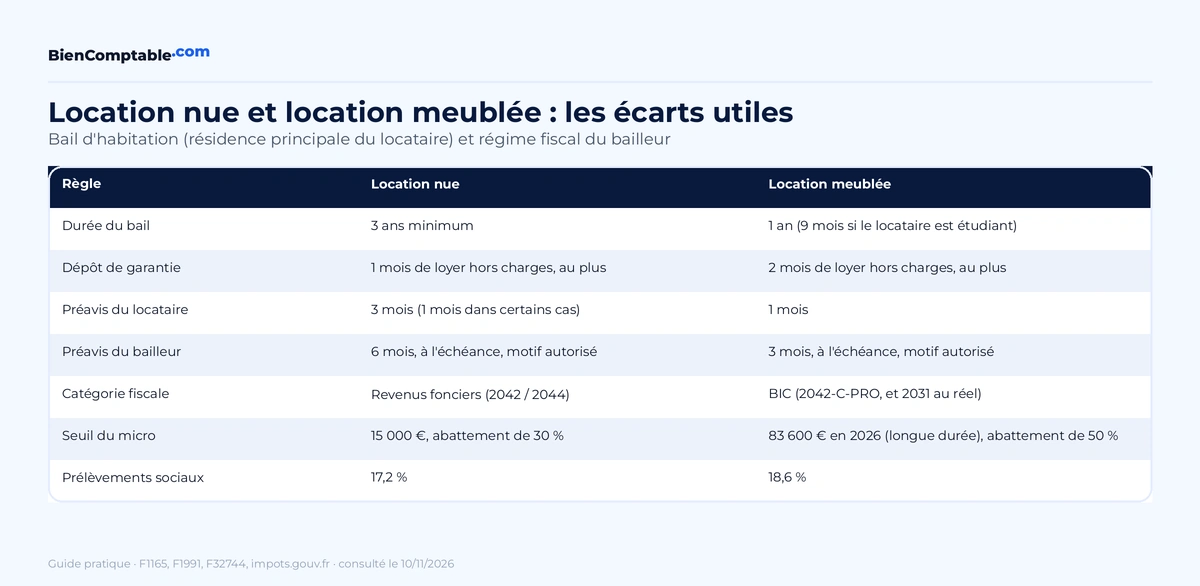
| Règle | Location nue | Location meublée (résidence principale) |
|---|---|---|
| Durée du bail | 3 ans minimum | 1 an (9 mois si le locataire est étudiant) |
| Dépôt de garantie | 1 mois de loyer hors charges, au plus | 2 mois de loyer hors charges, au plus |
| Préavis du locataire | 3 mois (1 mois dans certains cas) | 1 mois |
| Préavis du bailleur | 6 mois, à l'échéance, motif autorisé | 3 mois, à l'échéance, motif autorisé |
| Catégorie fiscale | Revenus fonciers (2042 / 2044) | BIC (2042-C-PRO, et 2031 au réel) |
| Seuil du micro | 15 000 €, abattement de 30 % (micro-foncier) | 83 600 € en 2026 (longue durée), abattement de 50 % (micro-BIC) |
| Prélèvements sociaux (revenus locatifs) | 17,2 % | 18,6 % |
Sources du tableau : F1165, F1991 (micro-foncier), F32744, impôts.gouv.fr (prélèvements sociaux, page modifiée le 17/07/2026).
Êtes-vous LMNP ou LMP ?
Le statut fiscal de loueur en meublé professionnel (LMP) n'est retenu que si les deux conditions suivantes sont remplies au niveau du foyer fiscal (F32744, vérifiée le 15 avril 2026 ; impôts.gouv.fr, Les locations meublées, modifiée le 08/04/2026) :
- les recettes annuelles de location meublée du foyer dépassent 23 000 € ;
- ces recettes dépassent les autres revenus d'activité du foyer (traitements et salaires y compris pensions et rentes viagères, BIC hors location meublée, BA, BNC, revenus de l'article 62 du CGI).
Vous restez LMNP dès qu'au moins une de ces deux conditions n'est pas remplie. La différence compte surtout pour l'imputation des déficits et le régime de plus-value : en LMNP, un déficit se reporte pendant 10 ans sur les seuls revenus de location meublée non professionnelle ; en LMP, il peut s'imputer sur le revenu global (sous conditions).
Le volet social (Urssaf) ne se confond pas avec ce critère fiscal. Pour l'Urssaf, l'activité relève en principe de la gestion du patrimoine privé tant que les recettes annuelles restent inférieures ou égales à 23 000 € : vous payez alors les prélèvements sociaux, pas les cotisations sociales d'activité. Au-delà de 23 000 €, le paiement de cotisations sociales devient la règle générale, avec des modalités qui varient selon la nature de la location (longue durée, meublé de tourisme classé ou non). En location de courte durée à une clientèle de passage qui n'élit pas domicile, le dépassement de 23 000 € déclenche aussi l'affiliation sociale (F32744, F34102 vérifiée le 20 février 2026, Urssaf). Ce guide reste centré sur la longue durée : pour un cas mixte ou une affiliation Urssaf, renvoyez-vous vers un professionnel.
Point d'attention. Un foyer peut être fiscalement LMNP (parce que les recettes meublées restent inférieures aux autres revenus d'activité) tout en dépassant 23 000 € de recettes. Dans ce cas, le statut fiscal non professionnel et le volet social ne se lisent pas de la même façon. Ne tirez pas de conclusion à partir d'un seul seuil.
Les huit étapes en un coup d'œil
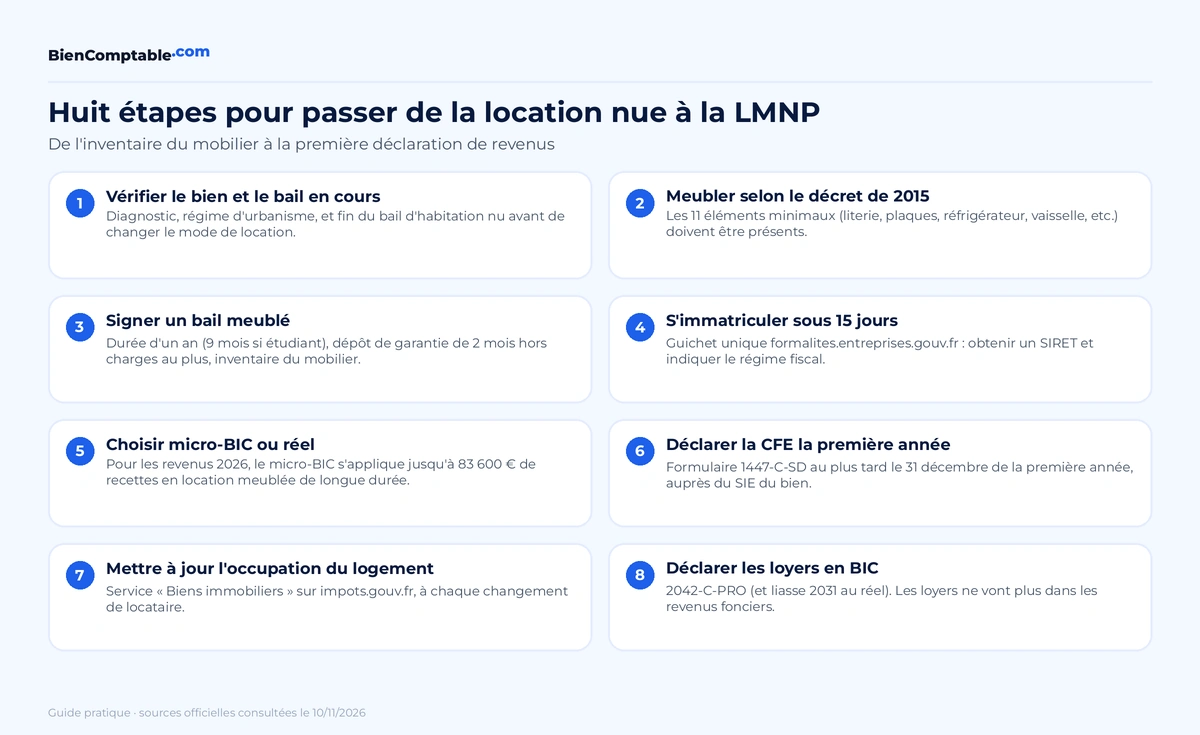
Étape 1. Vérifier le bien, le DPE et le bail en cours
Avant d'acheter un canapé ou d'ouvrir un dossier SIRET, vérifiez trois points concrets.
Le logement peut-il être loué meublé dans votre commune ? Certaines communes encadrent la location de courte durée ou le changement d'usage. Pour une location meublée de longue durée (résidence principale du locataire), les contraintes sont en général plus légères, mais un règlement de copropriété, une clause d'affectation ou une règle locale peut limiter les possibilités. Renseignez-vous auprès de la mairie ou d'une ADIL si besoin.
Les diagnostics sont-ils à jour ? Le dossier de diagnostic technique (dont le DPE) reste obligatoire pour la location. Un classement énergétique défavorable peut restreindre la mise en location selon les calendriers nationaux et locaux. Ne basculez pas en meublé pour contourner une interdiction de louer : le mode meublé ne dispense pas des règles de décence.
Un bail nu est-il encore en cours ? Vous ne transformez pas unilatéralement un bail de logement vide en bail meublé. Tant que le locataire actuel occupe le logement sous un bail nu, ce contrat s'applique. Le passage en meublé intervient après la fin du bail nu (congé régulier, non-renouvellement dans les formes, départ du locataire) puis signature d'un nouveau bail meublé avec le même locataire, s'il reste, ou avec un nouveau locataire. Un avenant « improvisé » qui ajoute du mobilier sans changer la nature du bail expose à la requalification.
Côté organisation, une fois le projet cadré, vous pouvez déjà préparer la fiche du logement dans votre outil de gestion. Le guide Créer la fiche d'un bien détaille les informations utiles (surfaces, prix, part de terrain) lorsque vous suivrez ensuite amortissements et charges au réel.
Étape 2. Meubler selon le décret n° 2015-981
Un logement meublé, au sens de la location d'habitation, doit comporter au minimum les éléments listés par le décret n° 2015-981 du 31 juillet 2015 (article 2) :
- literie comprenant couette ou couverture ;
- dispositif d'occultation des fenêtres dans les pièces destinées à être utilisées comme chambre à coucher ;
- plaques de cuisson ;
- four ou four à micro-ondes ;
- réfrigérateur et congélateur ou, au minimum, un réfrigérateur doté d'un compartiment à température inférieure ou égale à -6 °C ;
- vaisselle nécessaire à la prise des repas ;
- ustensiles de cuisine ;
- table et sièges ;
- étagères de rangement ;
- luminaires ;
- matériel d'entretien ménager adapté aux caractéristiques du logement.
Si un seul de ces éléments manque, le logement n'est plus qualifié de meublé au sens de la loi du 6 juillet 1989. Les loyers peuvent alors être requalifiés en revenus fonciers. Conservez factures et photos : elles servent à l'inventaire et, le cas échéant, à justifier l'amortissement du mobilier au réel.
Lors de la remise et de la restitution des clés, un inventaire et un état détaillé du mobilier doivent être établis, signés et annexés au bail (F1165). Ces documents ne donnent lieu à aucune facturation autre que celle liée à l'état des lieux.
Erreur fréquente. Ajouter quelques meubles « pour faire joli » sans couvrir la liste des onze éléments. Le critère n'est pas le confort subjectif : c'est la présence de chaque élément minimal du décret.
Étape 3. Signer un bail meublé
Pour une résidence principale, le bail meublé dure 1 an (renouvelable), ou 9 mois si le locataire est étudiant (F1165). Le dépôt de garantie ne peut pas dépasser 2 mois de loyer hors charges. Le locataire peut donner congé à tout moment avec 1 mois de préavis. Le bailleur ne peut donner congé qu'à l'échéance, pour un motif autorisé, avec 3 mois de préavis.
Annexez au contrat :
- l'inventaire et l'état détaillé du mobilier ;
- l'état des lieux d'entrée ;
- le dossier de diagnostic technique ;
- les autres annexes prévues par la loi (notice d'information, règlement de copropriété le cas échéant, etc.).
Les charges locatives peuvent être appelées par provisions avec régularisation annuelle, ou au forfait en meublé. Notez clairement le mode choisi dans le bail.
Pour suivre ensuite loyer, provisions et dépôt dans votre dossier, le guide Enregistrer un bail décrit comment relier un bien, des locataires et les montants hors charges.
Étape 4. S'immatriculer dans les 15 jours
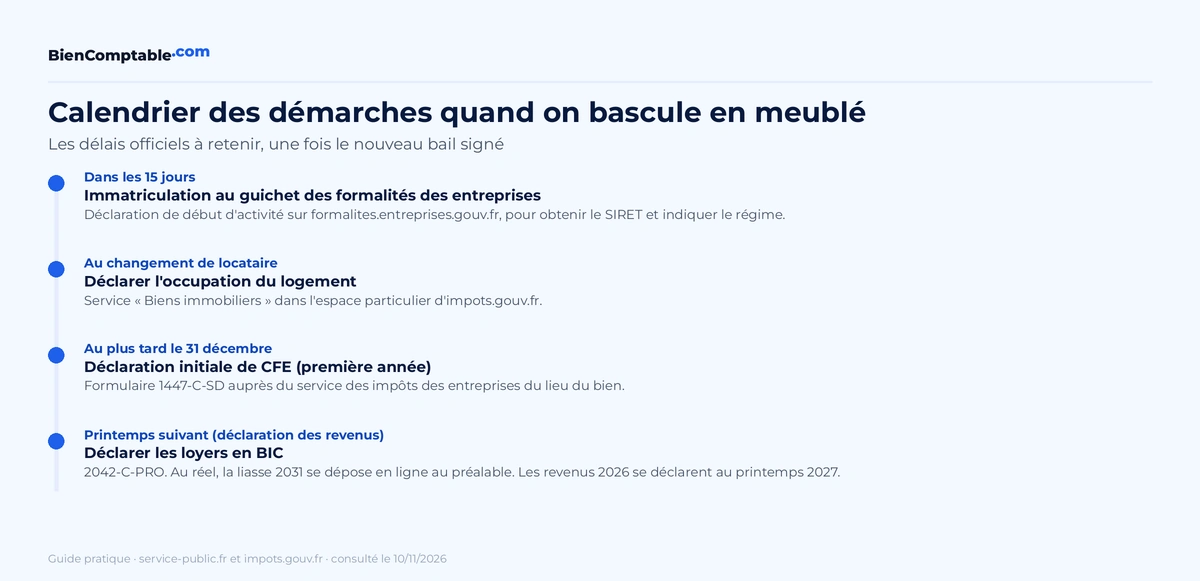
Dès le début d'activité de loueur en meublé (professionnel ou non), vous devez vous immatriculer dans les 15 jours qui suivent le premier jour de location, via le guichet des formalités des entreprises (F32744 ; impôts.gouv.fr). La démarche est gratuite. Elle permet d'obtenir un numéro SIRET, de faire connaître l'activité et d'indiquer le régime d'imposition choisi.
Conservez le récépissé et le SIRET : vous les reporterez sur la déclaration de revenus. Une immatriculation tardive complique la première déclaration et peut entraîner des relances.
Étape 5. Choisir micro-BIC ou réel
Deux régimes principaux s'offrent à vous pour une location meublée de longue durée : le micro-BIC et le régime réel.
Seuils et abattements (longue durée)
| Année des recettes | Déclaration | Seuil micro-BIC (longue durée) | Abattement | Plancher |
|---|---|---|---|---|
| Revenus 2025 | printemps 2026 | 77 700 € | 50 % | pas d'impôt sous 305 € de recettes |
| Revenus 2026 | printemps 2027 | 83 600 € | 50 % | pas d'impôt sous 305 € de recettes |
Source : F32744 (vérifiée le 15 avril 2026). Si le seuil est dépassé pour la 1re ou la 2e année, le micro-BIC peut être conservé une année supplémentaire.
Pour éviter les confusions avec la courte durée (hors périmètre détaillé de ce guide) :
- meublés de tourisme non classés : seuil 15 000 €, abattement 30 % (revenus 2025 et 2026) ;
- meublés de tourisme classés et chambres d'hôtes : 77 700 € (revenus 2025) puis 83 600 € (revenus 2026), abattement 50 %.
Option pour le réel
Sous le seuil, le micro-BIC s'applique de plein droit si vous n'optez pas. Vous pouvez choisir le réel pour déduire charges et amortissements. Selon F32744, pour appliquer le réel aux revenus 2026, l'option se rattache à la déclaration 2026 des revenus 2025 (printemps 2026). L'option est ensuite reconduite tacitement, sauf renonciation dans les délais.
Au début d'activité, vous pouvez aussi indiquer le choix du réel lors de l'immatriculation, ou le matérialiser par le dépôt de la déclaration de résultat n° 2031 dans les délais (impôts.gouv.fr, Les régimes d'imposition).
Amortissement au réel (sans créer de déficit)
Au réel, vous pouvez amortir l'immeuble (hors part de terrain) et le mobilier, sous conditions, à partir de la base amortissable et, le cas échéant, par composants. Les amortissements ne peuvent pas générer de déficit : la quote-part déductible est plafonnée à la différence entre loyers et autres charges (impôts.gouv.fr). Le surplus est reportable. Un déficit LMNP issu des autres charges se reporte pendant 10 ans sur les revenus de location meublée non professionnelle.
Réintégration des amortissements dans la plus-value
Pour les cessions réalisées à compter du 15 février 2025, si vous releviez du régime réel, les amortissements fiscalement déduits minorent le prix d'acquisition pour le calcul de la plus-value des particuliers. Autrement dit, ils sont réintégrés avant l'abattement pour durée de détention. Exception pour certaines résidences-services (étudiantes, seniors, personnes handicapées, établissements de soins de longue durée) prévues par la loi.
Cette date du 15 février 2025 est celle retenue par impôts.gouv.fr (cessions « à compter du 15 février 2025 », page modifiée le 10/07/2026). Elle correspond au lendemain de la promulgation de la loi n° 2025-127 du 14 février 2025, article 84 (complète l'article 150 VB du CGI). La réponse ministérielle n° 10097 (publiée le 24 mars 2026) confirme que le régime s'applique aux cessions réalisées à compter du lendemain de cette promulgation, quelle que soit la date de mise en location du bien, et que l'ensemble des amortissements déduits au titre de l'article 39 C du CGI pendant la période de location entre dans le calcul (sous réserve des abattements pour durée de détention).
L'exonération d'impôt sur le revenu après 22 ans de détention et de prélèvements sociaux après 30 ans reste inchangée pour les plus-values des particuliers (impôts.gouv.fr, Plus-values imposées).
Point d'attention. Le micro-BIC est simple, mais l'abattement de 50 % peut coûter cher si vos charges réelles (intérêts, travaux, taxe foncière, amortissements) sont élevées. Le réel demande une comptabilité et, souvent, un expert-comptable. Aucun des deux régimes n'est « toujours » le meilleur.
Étape 6. Déclarer la CFE la première année
Les loueurs en meublé sont en principe imposables à la cotisation foncière des entreprises (CFE). Des exonérations existent selon les situations (location exceptionnelle d'une partie de l'habitation personnelle, location d'une pièce de la résidence principale dans des limites raisonnables, certaines décisions locales, base minimum avec recettes ≤ 5 000 €, etc.). Ne retenez aucune exonération sans vérifier votre cas auprès du SIE du lieu du bien (impôts.gouv.fr, Les locations meublées).
Quelle que soit votre situation, la première année, vous devez souscrire la déclaration initiale n° 1447-C-SD au plus tard le 31 décembre, auprès du service des impôts des entreprises du lieu de situation du bien. Les années suivantes, une déclaration n° 1447-M-SD n'est à déposer que en cas de modification.
Ce guide n'indique aucun tarif de CFE : le montant dépend de la commune et de la base. Adressez-vous au SIE compétent.
Étape 7. Mettre à jour l'occupation du logement
Les propriétaires doivent déclarer la situation d'occupation de leurs logements via le service en ligne « Biens immobiliers » de leur espace sur impots.gouv.fr. Les données connues sont préremplies. En cas de changement (nouveau locataire, vacance, occupation personnelle), mettez à jour l'occupation. Vous indiquez notamment si le logement est en location de longue durée, en location saisonnière, occupé par vous-même, mis à disposition à titre gratuit ou vacant.
Cette déclaration d'occupation ne remplace ni l'immatriculation SIRET ni la déclaration de revenus. Elle alimente le suivi fiscal local. Faites-la à chaque changement pertinent de locataire ou de mode d'occupation.
Étape 8. Déclarer les loyers en BIC
À partir du basculement, les loyers meublés ne vont plus dans les revenus fonciers.
- Au micro-BIC : indiquez le montant brut des recettes (et le SIRET) sur la déclaration complémentaire n° 2042-C-PRO, cadre des locations meublées non professionnelles. L'administration applique l'abattement.
- Au réel : déposez d'abord la liasse (formulaire 2031 et annexes, notamment 2033 selon le cas) par voie dématérialisée, puis reportez le résultat sur la 2042-C-PRO.
Les loyers d'un éventuel autre bien resté en location nue continuent d'être déclarés en revenus fonciers (micro-foncier ou 2044). Un bien nu et un bien meublé = deux catégories, pas la même case (impôts.gouv.fr, page modifiée le 08/07/2026).
Le prélèvement à la source s'applique aussi aux revenus de location meublée non professionnelle, généralement sous forme d'acomptes. Après la première déclaration en BIC, vérifiez le taux et les acomptes dans votre espace particulier ; ajustez-les si les recettes changent fortement en cours d'année.
Les revenus 2026 se déclarent au printemps 2027. Les revenus 2025 se déclarent au printemps 2026. Ne mélangez pas les millésimes de seuils.
Points d'attention avant de basculer
Meublé de tourisme. Autres plafonds micro-BIC, démarches mairie, parfois autorisation de changement d'usage, et volet social spécifique au-delà de 23 000 €. Ce guide ne traite pas ce régime en détail.
Plus-value. Au réel, pour toute cession à compter du 15 février 2025, la réintégration des amortissements déduits augmente mécaniquement l'assiette, quelle que soit la date de mise en location (impôts.gouv.fr ; réponse ministérielle n° 10097). Anticipez-la avec un professionnel si une cession est envisageable à moyen terme.
Prélèvements sociaux sur les revenus locatifs. 17,2 % en location nue (CSG 9,2 %, CRDS 0,5 %, solidarité 7,5 %) ; 18,6 % en location meublée (CSG 10,6 %, CRDS 0,5 %, solidarité 7,5 %), sur le revenu net après abattement ou après charges. CSG déductible : 6,8 % (impôts.gouv.fr, modifiée le 17/07/2026).
Cas mixtes. Un portefeuille avec un bien nu et un bien meublé impose deux suivis comptables et déclaratifs. Le micro-foncier sur le bien nu reste possible si les conditions du micro-foncier sont remplies pour l'ensemble des revenus fonciers du foyer ; il ne « absorbe » pas les recettes meublées.
SCI, indivision, non-résident. Des règles particulières s'appliquent (par exemple, l'indivision ne permet pas le micro-BIC selon impôts.gouv.fr). Consultez un expert-comptable.
Pour organiser le suivi opérationnel (loyers, baux, fiches de biens) sans limiter votre usage à un seul régime fiscal, BienComptable est un logiciel de gestion immobilière : création de compte sur /register, aperçu des guides, glossaire et FAQ.
FAQ
Faut-il casser le bail nu en cours pour passer en LMNP ?
Non, pas unilatéralement. Le bail nu reste applicable jusqu'à sa fin régulière. Vous signez ensuite un bail meublé, avec le même locataire s'il le souhaite et si les conditions sont réunies, ou avec un nouveau locataire. Un simple avenant qui ajoute du mobilier sans respecter le cadre légal du meublé est risqué.
Que se passe-t-il si un meuble de la liste officielle manque ?
Le logement peut perdre la qualification de meublé. Les loyers risquent d'être requalifiés en revenus fonciers. Complétez la liste des onze éléments du décret n° 2015-981 avant la signature du bail meublé, et tenez l'inventaire à jour.
Micro-BIC ou réel pour un premier meublé ?
Sous les seuils (77 700 € pour les revenus 2025, 83 600 € pour les revenus 2026 en longue durée), le micro-BIC s'applique sans option. Le réel peut être plus adapté si vos charges et amortissements dépassent nettement l'abattement de 50 %. Faites chiffrer les deux scénarios, surtout la première année (ameublement, éventuels travaux).
Peut-on garder le micro-foncier sur un autre bien resté nu ?
Oui, si l'ensemble de vos revenus fonciers (biens nus) respecte les conditions du micro-foncier (seuil de 15 000 € de revenus bruts fonciers pour le foyer, hors régimes particuliers). Les loyers meublés, eux, restent en BIC. Les deux coexistent sans se confondre.
La CFE est-elle toujours obligatoire ?
Les loueurs en meublé sont en principe dans le champ de la CFE, avec des cas d'exonération. La déclaration initiale 1447-C-SD reste à déposer au plus tard le 31 décembre de la première année. Pour savoir si vous paierez, et combien, interrogez le SIE du lieu du bien : ce guide n'invente aucun tarif ni aucune exonération automatique.
Que change la plus-value depuis février 2025 ?
Pour les cessions à compter du 15 février 2025, les amortissements déduits au réel minorent le prix d'acquisition (réintégration), sauf exceptions de résidences-services prévues par l'article 84 de la loi n° 2025-127 du 14 février 2025. La règle vise la date de cession, pas celle de mise en location : impôts.gouv.fr et la réponse ministérielle n° 10097 (application au lendemain de la promulgation de la loi du 14 février 2025). Les abattements pour durée de détention (exonération d'IR à 22 ans, de prélèvements sociaux à 30 ans) demeurent.
Comment savoir si je suis LMNP ou LMP ?
Vous êtes LMP seulement si les recettes meublées du foyer dépassent à la fois 23 000 € et les autres revenus d'activité. Sinon, vous êtes LMNP. Le critère Urssaf (cotisations sociales) suit une logique voisine mais distincte, surtout en courte durée.
Faut-il un expert-comptable au réel ?
Le réel exige une comptabilité conforme et le dépôt d'une liasse (2031 et annexes). Beaucoup de bailleurs s'appuient sur un expert-comptable, surtout dès qu'il y a plusieurs biens, des travaux ou une perspective de vente. Ce n'est pas une obligation légale absolue, mais c'est souvent la voie la plus sûre.
L'immatriculation au guichet unique est-elle payante ?
Non. Selon service-public et impôts.gouv.fr, la formalité d'immatriculation du loueur en meublé sur le guichet des formalités des entreprises est gratuite. Elle doit être faite dans les 15 jours du début d'activité.
Les loyers meublés apparaissent-ils encore dans ma déclaration de revenus fonciers ?
Non. Après le basculement, ils se déclarent en BIC (2042-C-PRO, et 2031 au réel). Seuls les biens restés en location nue restent en revenus fonciers.
Sources
Sources officielles consultées le 10 novembre 2026 (Europe/Paris). Lorsqu'une page indique une date de mise à jour ou de vérification, elle est rappelée.
- Service-Public F32744 - Impôt sur le revenu, revenus d'une location meublée (vérifié le 15 avril 2026).
- Service-Public F1165 - Différences bail logement vide / meublé (vérifié le 6 mars 2026).
- Service-Public F1991 - Revenus locatifs (location non meublée) (vérifié le 15 avril 2026).
- Service-Public F34102 - Cotisations sociales location meublée (vérifié le 20 février 2026).
- impôts.gouv.fr - Les locations meublées (modifiée le 08/04/2026).
- impôts.gouv.fr - Les régimes d'imposition (modifiée le 08/04/2026).
- impôts.gouv.fr - Plus-value d'un bien en location meublée (modifiée le 10/07/2026) : cessions « à compter du 15 février 2025 ».
- Assemblée nationale - Réponse ministérielle n° 10097 (réponse publiée le 24 mars 2026) : application au lendemain de la promulgation de la loi du 14 février 2025, quelle que soit la date de mise en location.
- impôts.gouv.fr - Prélèvements sociaux sur les revenus locatifs (modifiée le 17/07/2026).
- impôts.gouv.fr - Logement nu et logement meublé sur la déclaration (modifiée le 08/07/2026).
- impôts.gouv.fr - Service en ligne Biens immobiliers.
- impôts.gouv.fr - Plus-values imposées (abattements 22 ans / 30 ans).
- Légifrance - Décret n° 2015-981 du 31 juillet 2015, article 2 (liste du mobilier).
- Légifrance - Loi n° 2025-127 du 14 février 2025 de finances pour 2025, article 84 (réintégration des amortissements ; application aux cessions à compter du 15 février 2025).
- Guichet des formalités des entreprises.
- Urssaf - Économie collaborative / location meublée.